2026 국민연금 보험료 얼마나 올랐을까?|월급 300만원이면 매달 얼마 낼까
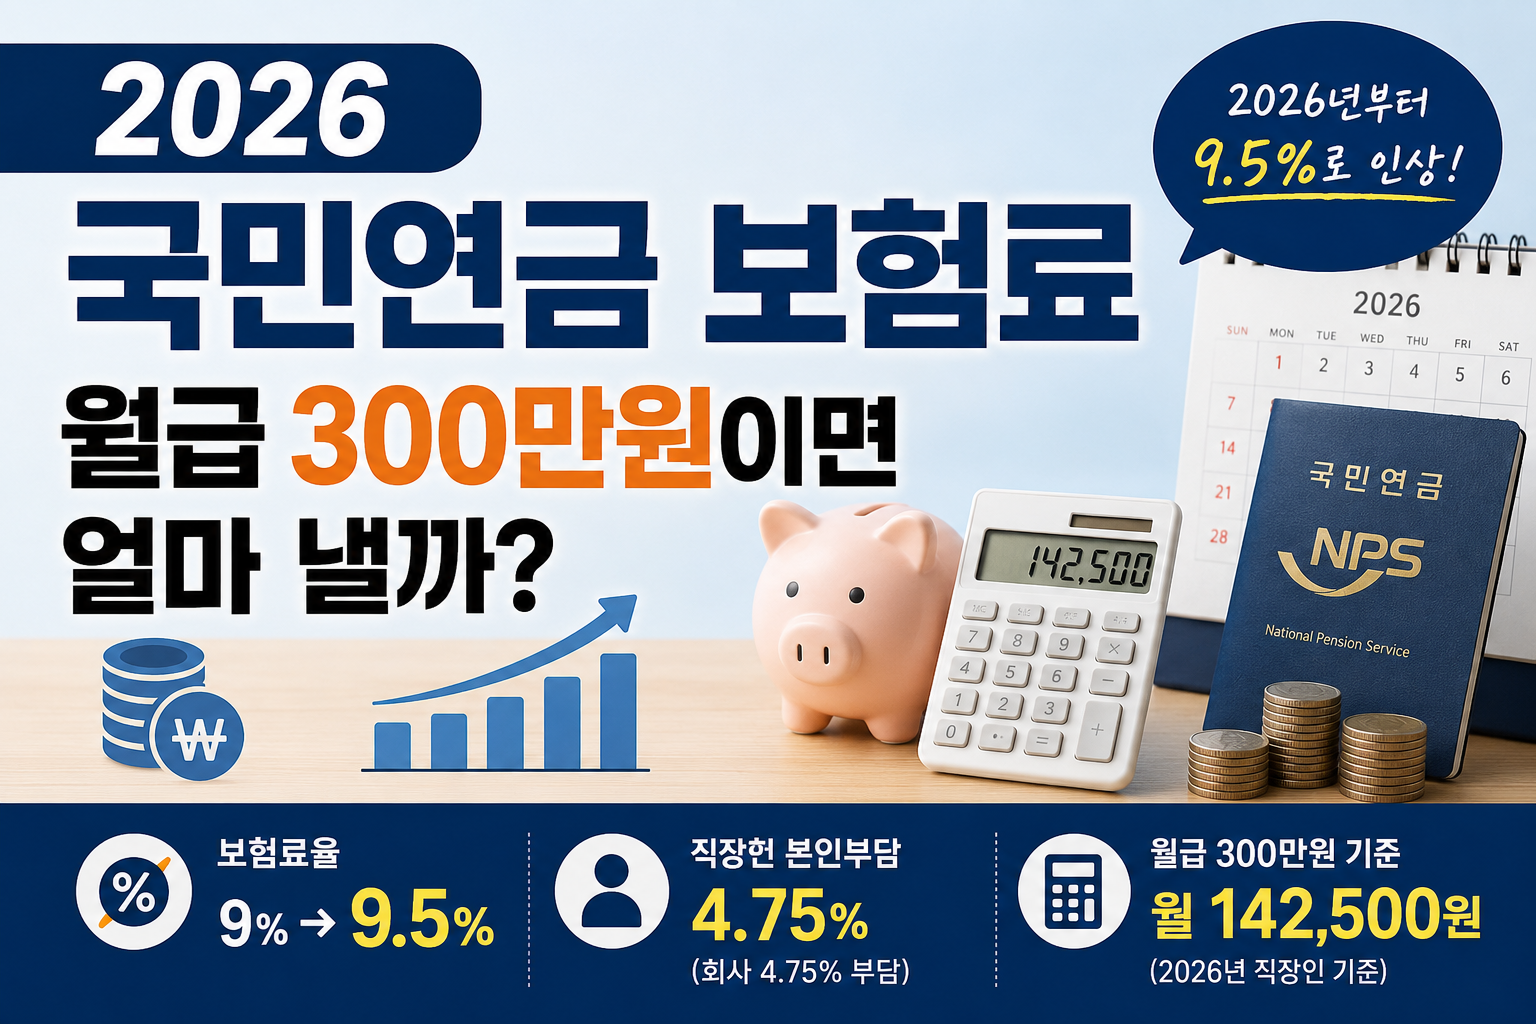
2026 국민연금 보험료 월급 300만원 기준 계산

월급명세서를 보다가 국민연금 공제액이 예전보다 조금 늘었다면 계산이 잘못된 걸까요? 2025년까지 국민연금 보험료율은 9%였습니다. 그런데 2026년부터는 9.5%가 적용됩니다. 0.5%포인트 차이라고 하면 처음에는 별로 커 보이지 않았습니다. 그래서 기준소득월액을 300만원으로 놓고 직접 계산해봤습니다. 2025년에는 전체 보험료가 27만원이었고, 직장가입자가 실제 부담하는 금액은 절반인 13만5천원이었습니다. 2026년에는 같은 300만원을 기준으로 전체 보험료가 28만5천원으로 올라갑니다. 직장가입자의 본인 부담은 14만2,500원입니다. 한 … 더 읽기
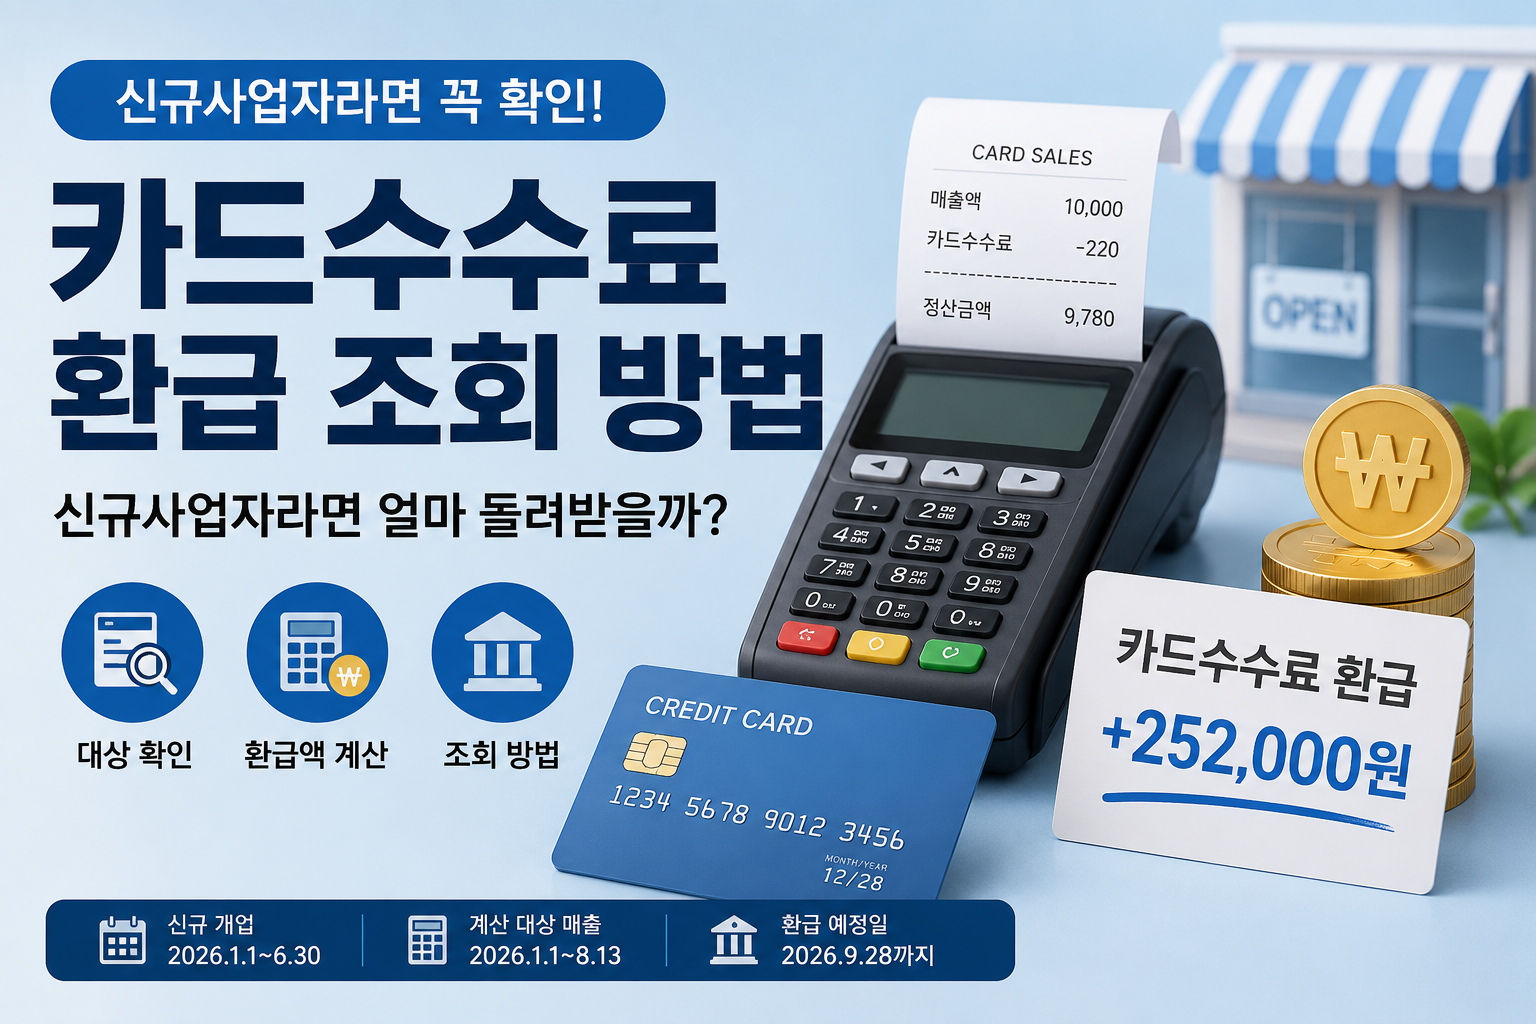
카드수수료 환급 조회 방법|신규사업자라면 얼마 돌려받을까?

카드수수료 환급을 받을 수 있다는 사실을 신규사업자라면 의외로 모르고 지나치기 쉽습니다. 사업을 시작하고 카드결제를 받기 시작하면 매출은 매일 확인해도, 카드수수료까지 하나씩 계산해보는 경우는 많지 않기 때문입니다. 매출 10만원이 들어왔다고 해서 실제 통장에 정확히 10만원이 들어오는 것은 아니지만, 매번 빠져나가는 금액이 크지 않다 보니 수수료율이 몇 퍼센트인지까지 확인하지 않고 지나가기 쉽습니다. 그런데 새로 사업을 시작한 가맹점이라면 … 더 읽기

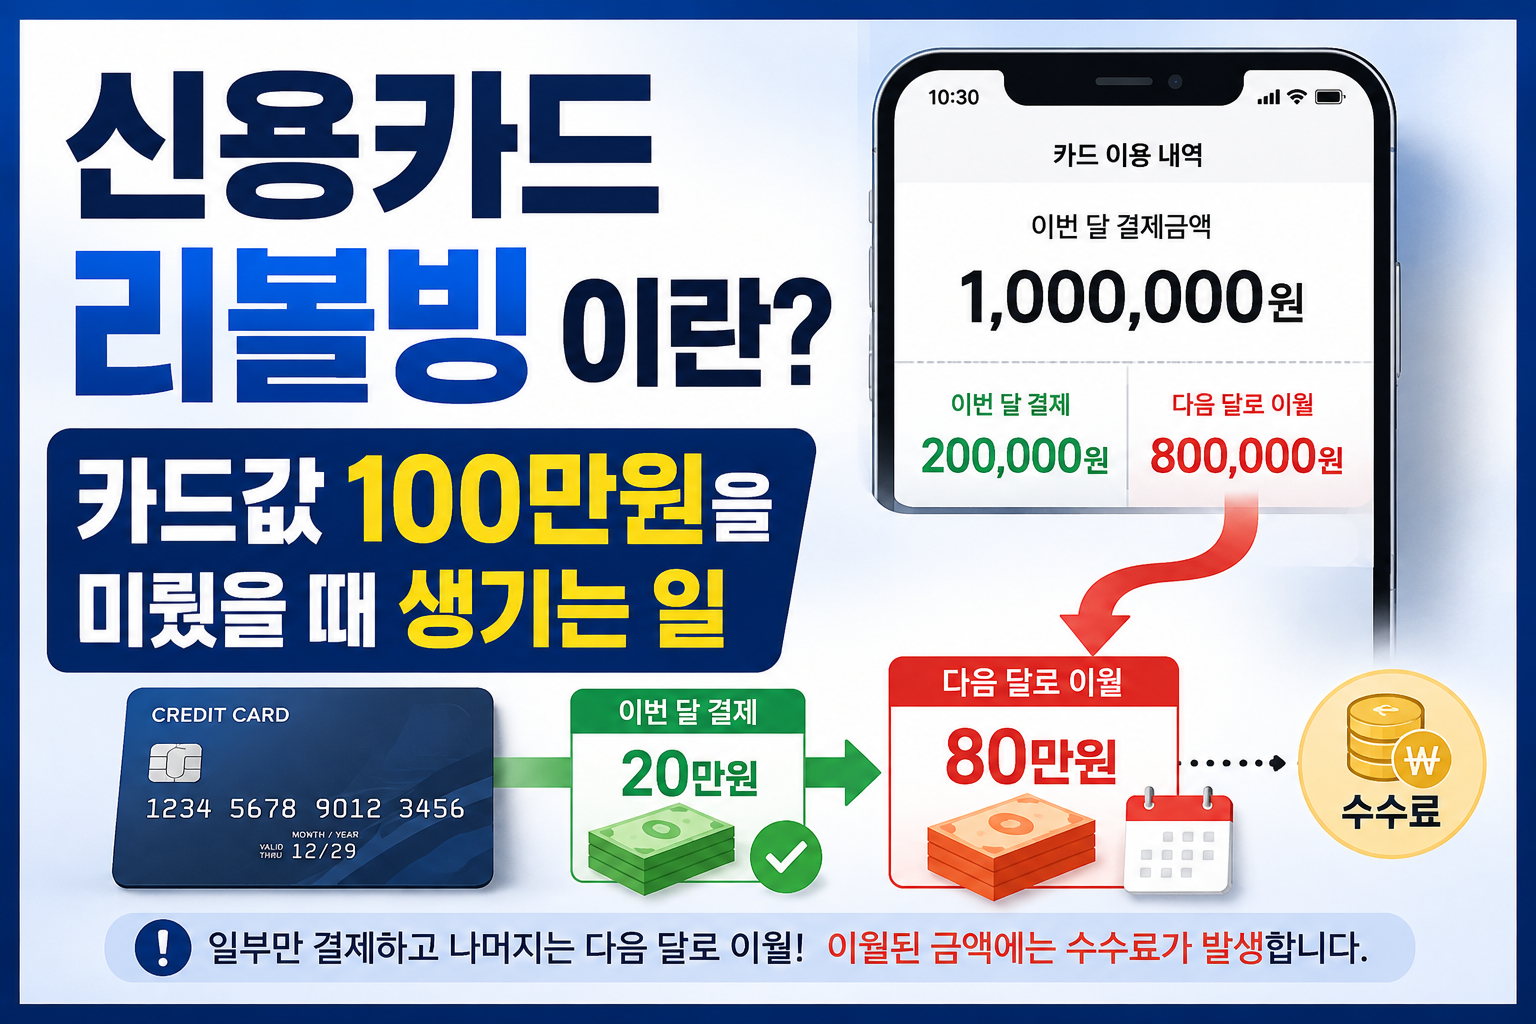
신용카드 리볼빙이란?|카드값 100만원을 미뤘을 때 생기는 일

신용카드 리볼빙 카드값 100만원 중 일부 결제 후 이월되는 구조

신용카드 리볼빙 관련 내용을 찾아보다 보면 비슷한 질문이 자주 보입니다. “이번 달 카드값이 100만원인데 20만원만 내고 나머지는 다음 달에 내면 되는 거 아닌가?” 문장만 놓고 보면 아주 틀린 이야기는 아닙니다. 당장 통장에서 빠져나가는 카드대금을 줄일 수 있고, 결제하지 않은 일부 금액은 다음 달로 넘어갈 수 있기 때문입니다. 저도 이번 글을 정리하면서 처음에는 구조 자체는 단순하다고 … 더 읽기

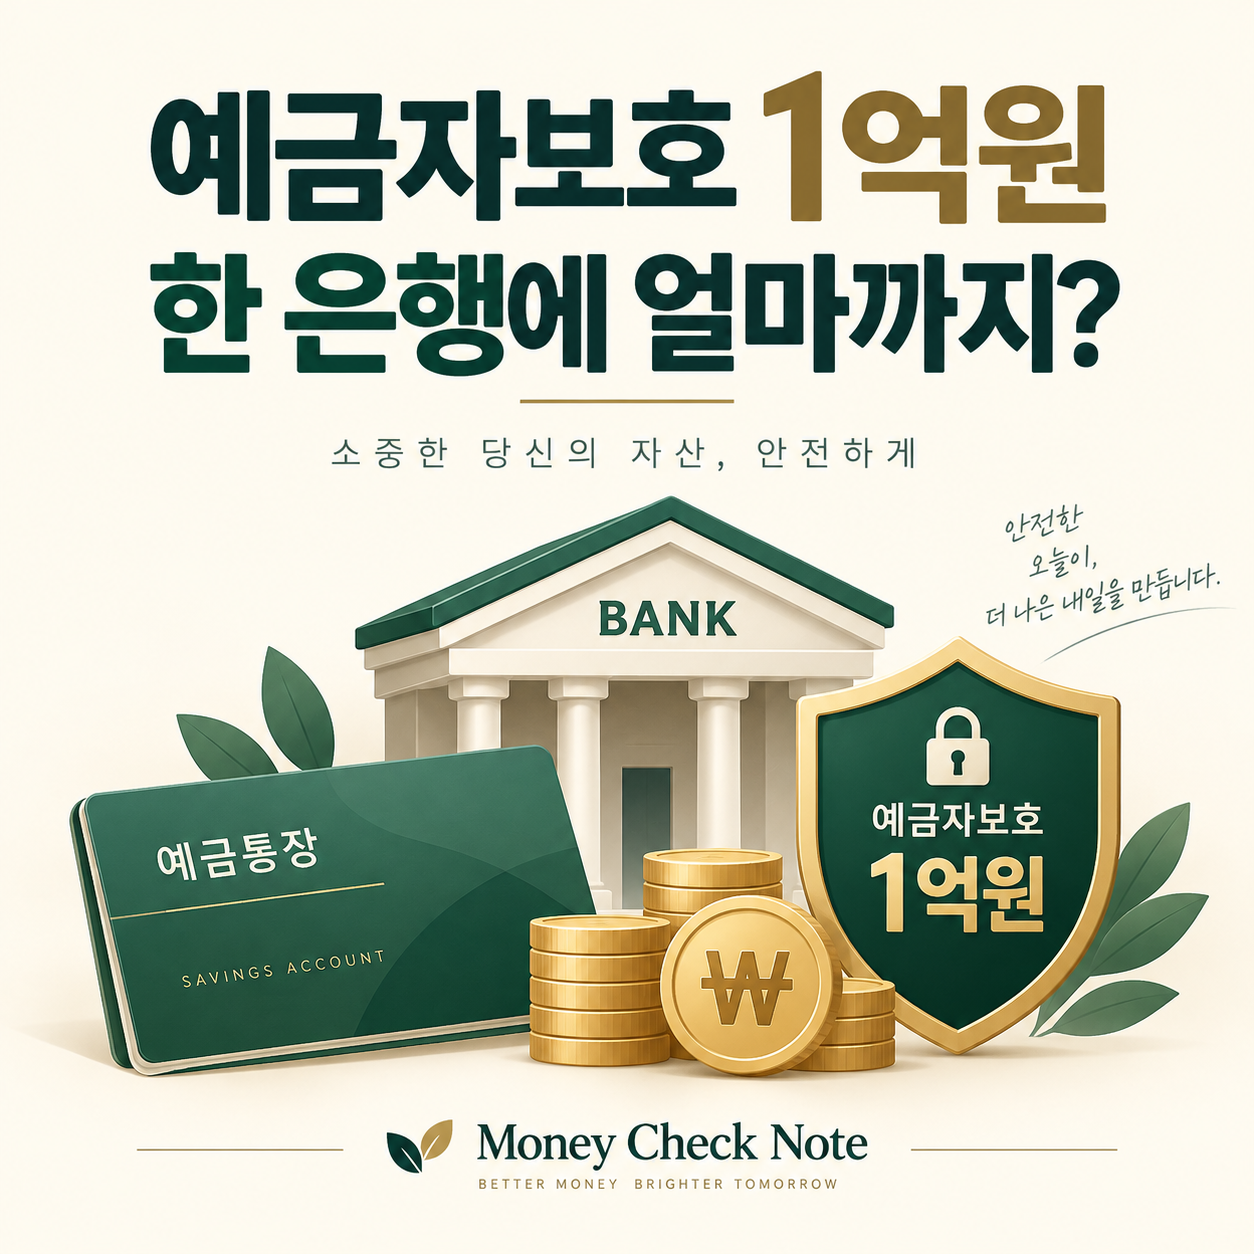
예금자보호 1억원이면 한 은행에 얼마까지 넣어야 안전할까?

예금자보호 1억원 한도를 설명하는 은행과 예금통장 일러스트

예금자보호 한도가 1억원으로 올라갔다고 하면 가장 먼저 이런 생각이 들 수 있습니다. “그럼 한 은행에 원금 1억원까지 넣으면 되는 걸까?” 여기서 한 가지를 더 확인해야 합니다. 일반적인 보호대상 예·적금은 금융기관별·예금자 1인당 원금과 소정의 이자를 합해 최대 1억원까지 보호됩니다. 금융위원회 따라서 원금만 정확히 1억원을 넣어두면 발생하는 이자까지 모두 별도로 보호되는 구조는 아닙니다. 2025년 9월 1일부터 예금보호한도는 … 더 읽기